Domain card-management.de kaufen?
Wir ziehen mit dem Projekt
card-management.de um.
Sind Sie am Kauf der Domain
card-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain card-management.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siegemund, Laura: Wild CardWild Card , Druck, Stress, drohender Kontrollverlust - all das will der Mensch nicht, es hemmt die berufliche, die leistungssportliche, mitunter auch die Alltags-Performance. Wie macht man diese Herausforderungen beherrschbar? Wild Card ist ein Leitfaden durch eben diese herausfordernden Momente - vor allem für Spitzensportler, aber auch für alle anderen High-Performer. Es spricht alle an, die große Ambitionen haben und auf den Punkt Höchstleistung bringen müssen, alle, die Extremen ausgesetzt sind und diese bewältigen wollen. Das Beste in uns herauszuarbeiten, das lernen wir vom Spitzensport - so die Perspektive im Buch. Dieser Transfergedanke liegt nah: Konzentration, Fokussierung, Resilienz, der Umgang mit Fehlern, Selbstregulation - Vokabeln, die jedem Spitzenathleten in Trainings- wie Wettkampfphasen sehr geläufig sind. All das braucht der Hochleistungssportler; und auch jeder, der sich mit fordernden Situationen konfrontiert sieht. Der Leser wird vom Autorengespann durch die Höhen und Tiefen eines Matches, auch eines ganzen Turniers, geführt. Die Weltklasse-Tennisspielerin Laura Siegemund gibt Einblicke in ihre psychischen Extremsituationen und deren Komplexität und löst diese Situationen zusammen mit dem Mentalcoach und Sportwissenschaftler Prof. Dr. Stefan Brunner auf. Kritische Momente werden eingefroren, ein analytischer Blick auf die Situation hilft anschließend dabei, mentale Lösungen abzuleiten. Am Ende der Lektüre soll sich der Leser befähigt fühlen, sich Matchball um Matchball zu erarbeiten. Wild Card hilft allen Sportlern und High-Performern, eine stabilere und damit bessere Version von sich selbst zu werden. , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Erscheinungsjahr: 20220912, Produktform: Kartoniert, Autoren: Siegemund, Laura~Brunner, Stefan, Seitenzahl/Blattzahl: 267, Abbildungen: 14 Fotos, 5 Abbildungen, 5 Tabellen, in Farbe, Keyword: mental stark; tennis; extremsituation; psychisch stark; fokussierung; druck; stress; leistungssport; wimbledon; analyse; spitzensport; mentaltraining, Fachschema: Sport / Psychologie, Soziologie, Politik~Tennis, Thema: Orientieren, Warengruppe: TB/Ballsport, Fachkategorie: Tennis, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 233, Breite: 167, Höhe: 20, Gewicht: 654, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376894 9783898999489 9783898999236 9783840375361 9783898998475, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 23300230,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
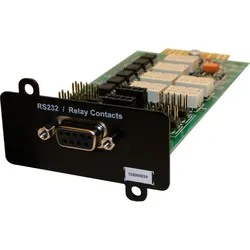
Eaton Management Card Contacts u Relay-MS CardEaton Management Card Contacts u Relay-MS Card Hersteller :Eaton Bezeichnung :Management Card Contacts u RS232/Serial Typ :Relay-MS Card Art des Zubehörs/Ersatzteils :Batterie/Akku Eaton Management Card Contacts u Relay-MS Card: weitere Details Eaton Management Card Contacts & RS232/Serial Geliefert wird: Eaton (USV) Management Card Contacts u RS232/Serial Relay-MS Card, Verpackungseinheit: 1 Stk., EAN: 0743172038135149,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siegemund, Laura: Wild CardWild Card , Druck, Stress, drohender Kontrollverlust - all das will der Mensch nicht, es hemmt die berufliche, die leistungssportliche, mitunter auch die Alltags-Performance. Wie macht man diese Herausforderungen beherrschbar? Wild Card ist ein Leitfaden durch eben diese herausfordernden Momente - vor allem für Spitzensportler, aber auch für alle anderen High-Performer. Es spricht alle an, die große Ambitionen haben und auf den Punkt Höchstleistung bringen müssen, alle, die Extremen ausgesetzt sind und diese bewältigen wollen. Das Beste in uns herauszuarbeiten, das lernen wir vom Spitzensport - so die Perspektive im Buch. Dieser Transfergedanke liegt nah: Konzentration, Fokussierung, Resilienz, der Umgang mit Fehlern, Selbstregulation - Vokabeln, die jedem Spitzenathleten in Trainings- wie Wettkampfphasen sehr geläufig sind. All das braucht der Hochleistungssportler; und auch jeder, der sich mit fordernden Situationen konfrontiert sieht. Der Leser wird vom Autorengespann durch die Höhen und Tiefen eines Matches, auch eines ganzen Turniers, geführt. Die Weltklasse-Tennisspielerin Laura Siegemund gibt Einblicke in ihre psychischen Extremsituationen und deren Komplexität und löst diese Situationen zusammen mit dem Mentalcoach und Sportwissenschaftler Prof. Dr. Stefan Brunner auf. Kritische Momente werden eingefroren, ein analytischer Blick auf die Situation hilft anschließend dabei, mentale Lösungen abzuleiten. Am Ende der Lektüre soll sich der Leser befähigt fühlen, sich Matchball um Matchball zu erarbeiten. Wild Card hilft allen Sportlern und High-Performern, eine stabilere und damit bessere Version von sich selbst zu werden. , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Erscheinungsjahr: 20220912, Produktform: Kartoniert, Autoren: Siegemund, Laura~Brunner, Stefan, Seitenzahl/Blattzahl: 267, Abbildungen: 14 Fotos, 5 Abbildungen, 5 Tabellen, in Farbe, Keyword: mental stark; tennis; extremsituation; psychisch stark; fokussierung; druck; stress; leistungssport; wimbledon; analyse; spitzensport; mentaltraining, Fachschema: Sport / Psychologie, Soziologie, Politik~Tennis, Thema: Orientieren, Warengruppe: TB/Ballsport, Fachkategorie: Tennis, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 233, Breite: 167, Höhe: 20, Gewicht: 654, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376894 9783898999489 9783898999236 9783840375361 9783898998475, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 23300230,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Eaton Management Card Contacts u Relay-MS CardEaton Management Card Contacts u Relay-MS Card Hersteller :Eaton Bezeichnung :Management Card Contacts u RS232/Serial Typ :Relay-MS Card Art des Zubehörs/Ersatzteils :Batterie/Akku Eaton Management Card Contacts u Relay-MS Card: weitere Details Eaton Management Card Contacts & RS232/Serial Geliefert wird: Eaton (USV) Management Card Contacts u RS232/Serial Relay-MS Card, Verpackungseinheit: 1 Stk., EAN: 0743172038135149,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CyberPower RMCARD205 - Remote Management CardCyberPower RMCARD205 ist eine optionale Fernmanagement-Karte für bestimmte CyberPower-USV-Serien und ermöglicht netzwerkbasierte Überwachung und Steuerung. Plug-and-play-Installation: Wird in den SNMP/HTTP-Netzwerksteckplatz der USV eingesetzt für eine einfache Bereitstellung und schnellere Einrichtung. Flexible Fernverwaltung: USV-Geräte über Standard-Webbrowser, Netzwerkmanagementsysteme (NMS) oder eine Kommandozeilenschnittstelle via SSH und Telnet überwachen und steuern. Geplante Stromvorgänge: USV-Abschaltung, Start und Neustart aus der Ferne planen, um geplante Wartung und Betriebskontinuität zu unterstützen. Breite Protokollunterstützung: Funktioniert mit IPv4/v6, SNMPv1/v3, HTTP/HTTPs, Syslog, Modbus TCP und mehr zur Integration in unterschiedliche Netzwerkumgebungen. Sichere Authentifizierungsoptionen: Unterstützt RADIUS, LDAP, LDAPS und Windows AD, um den Zugriff an Organisationsrichtlinien auszurichten. Automatische Ereignisbenachrichtigungen und Protokollierung: Sendet Warnungen per E-Mail, SNMP-Traps und SMS, während die Ereignisprotokollierung die USV-Betriebshistorie für eine einfachere Fehlerbehebung nachverfolgt. Hot-Swap-Fähigkeit: Ermöglicht Installation oder Austausch vor Ort, während das System für angeschlossene Geräte eingeschaltet bleibt. Bereit für Umweltsensor: Enthält einen dedizierten RJ45-Port und unterstützt ENVIROSENSOR für zusätzliche Überwachungsmöglichkeiten. Für Backoffices, Serverräume und Rechenzentren entwickelt, hilft die RMCARD205, das USV-Management zu zentralisieren und die Transparenz über Stromereignisse in Ihrem Netzwerk zu verbessern.115,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.